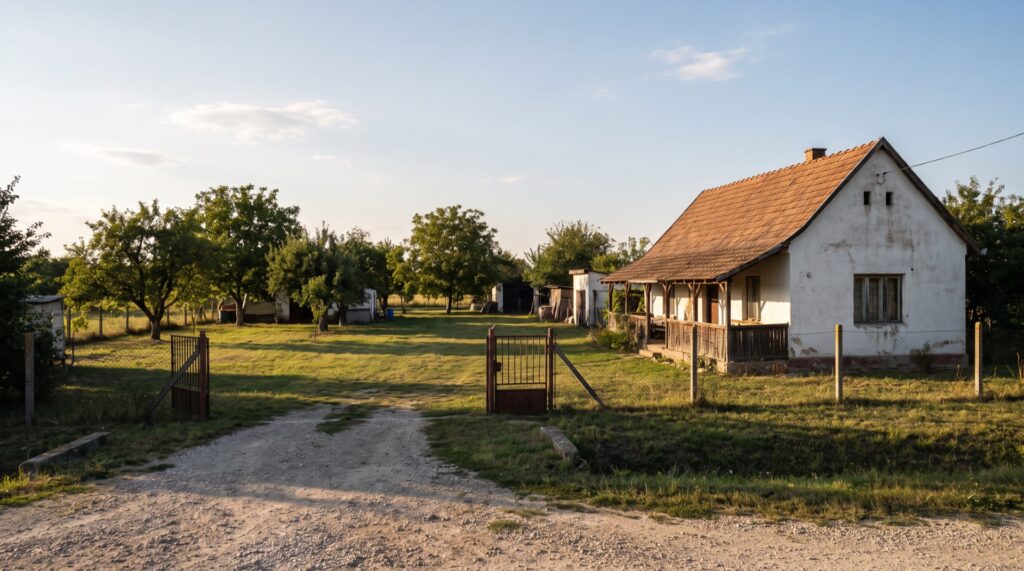
2026. január 1-jétől az Otthon Start Program (OSP) külterületi lakóházra is igényelhető: a rendelet szövegébe a lakás és az egylakásos lakóépület mellé bekerült a tanya és a birtokközpont is. Ez az amúgy is élénk piacot még tovább mozgatta, és a hirdetésekben sorra jönnek az olyan ajánlatok, amelyek első ránézésre tökéletesen megfelelnek a feltételeknek. Ha építésjogi és földhivatali oldalról nézzük meg ugyanezt a házat, a helyzet már korántsem ilyen egyértelmű. Ebben a cikkben összeszedtem, mit mond a rendelet a külterületi ingatlanról, és hol bukhat el a 3%-os hitel.
Mi változott 2026. január 1-jén?
A program alapja a 227/2025. (VII. 31.) Korm. rendelet, amelyet a 392/2025. (XII. 10.) Korm. rendelet módosított 2026. január 1-jei hatállyal. A módosítás indoklása egy mondatban kimondja a célt: a program „immáron külterületi lakóházak megvásárlására is igényelhetővé válik”.
Azóta a rendelet 1. § (2) bekezdése szerint a kölcsönt lakás, egylakásos lakóépület, tanya vagy birtokközpont építésére és vásárlására lehet igénybe venni, és a rendelet ezeket együtt „otthonnak” hívja.
Mekkora határ vonatkozik a tanyára és a birtokközpontra?
A tanyára és a birtokközpontra ugyanaz a határ vonatkozik, mint a családi házra. A rendelet szerint:
- Az ingatlan értéke legfeljebb bruttó 150 millió forint lehet (6. § (5) b) pont). Lakásnál ez 100 millió forint.
- A négyzetméterár nem haladhatja meg a bruttó 1,5 millió forintot (5. §).
- A vételár legfeljebb 20 százalékkal térhet el attól a forgalmi értéktől, amit a bank állapít meg (6. § (6)).
- A kölcsön legfeljebb 50 millió forint, a futamidő legfeljebb 25 év, és az ügyfél által fizetendő kamat legfeljebb évi 3 százalék (6. § (1)-(3)).
A két árhatár együtt dönt, és egy egyszerű szorzással ellenőrizhető: 1,5 millió forint szorozva 100 négyzetméterrel pont 150 millió forint. Egy 100 négyzetméternél kisebb háznál ezért a négyzetméterár a szűkebb határ, egy 80 négyzetméteres tanya például legfeljebb 120 millió forintért mehet, egy nagyobb háznál pedig a 150 milliós felső határ számít. Mindhárom feltételnek egyszerre kell teljesülnie, ezért egy ház akkor is kieshet, ha az ára messze a 150 millió alatt van, de kicsi az alapterülete.
A 20 százalékos szabály külterületen sokat számít, mert egy tanya vagy egy nagy telkes ház árát nehezebb összevetni a környék más eladásaival, mint egy lakótelepi lakásét. Ha a bank értékbecslője jóval kevesebbre becsüli az ingatlant, mint a megállapodott vételár, a hitel ebben a formában elbukhat. Az értékbecslésről és a 20 százalékos szabályról egy következő cikkben részletesen is írok, mert ez az eladót legalább annyira érinti, mint a vevőt.
Miért bukhat el egy külterületi ház a bankban?
A rendelet kimondja, hogy a kölcsön csak akkor igényelhető, ha az otthon az értékbecslő szakvéleménye szerint „a lakhatási igények kielégítésére alkalmas” (4. § (8)). Ezt a bank helyszíni szemlén, szemrevételezéssel nézi meg. Ha a bank szerint az ingatlan nem alkalmas, a vevő építésügyi műszaki szakértő szakvéleményével még igazolhatja az ellenkezőjét, de ez újabb idő és újabb költség. Használt otthonnál a hitelkérelem jellemzően az aláírt adásvételi szerződéssel indul, ezért a szemle és az értékbecslés eredménye legtöbbször akkor derül ki, amikor a vevő és az eladó már megállapodott, és a foglaló is gazdát cserélt.
A másik buktató a fogalmaknál van. A „tanya” és a „birtokközpont” jelentését nem ez a rendelet határozza meg. A 3. § szerint ezeket más jogszabályok (a CSOK Plusz-rendelet, az építészeti törvény és a településrendezési követelmények) szerint kell értelmezni. Ezért az, hogy egy hirdetésben „tanya” szerepel, még nem jelenti azt, hogy a bank és a földhivatal is annak tekinti. Ami a hirdetésben lakóháznak látszik, a tulajdoni lapon és a térképen akár másként is szerepelhet.
Szakértői tapasztalatok alapján az ilyen ingatlannál előre érdemes tisztázni:
- Mi áll a tulajdoni lapon. Az épület szerepel-e rajta, és milyen megnevezéssel.
- A térképszelvény. Egyezik-e a valósággal, rajta van-e minden épület.
- A ház állapota. Átmegy-e a banki szemlén: van-e víz, áram, fűtés, és lakható-e már ma, nem pedig majd a felújítás után.
- Az értékbecslés. Reális-e a vételár ahhoz képest, amit a bank várhatóan megállapít.
Mi történik, ha elbukik a 3%?
A régi cikkemben azt írtam, hogy a 3%-os kamat helyett 8%-os piaci hitel marad. Ez a szám mára elavult, és pontosítanom is kell: nem a kamat bukik el, hanem maga a támogatott OSP-hitel. Ilyenkor a vevőnek piaci feltételekkel kell hitelt felvennie, ha egyáltalán kap.
A rendelet szerint az Otthon Startnál az ügyfél által fizetett kamat legfeljebb évi 3 százalék. A piaci hitelekről a Bankmonitor 2026. október 16-i összehasonlítása ad képet: két mintapéldájában (20 millió, illetve 40 millió forint hitel, 20 év futamidő) a legkedvezőbb ajánlat kamata 6,64, illetve 5,99 százalék volt, a teljes hiteldíj mutatója (THM) pedig 6,89, illetve 6,19 százalék. A THM a kamaton felül a hitel egyéb költségeit is tartalmazza, ezért a két szám nem pontosan ugyanazt méri, de a nagyságrendi különbség így is jól látszik. Hogy egy konkrét vevőnek ez mennyit jelent, azt a bank tudja kiszámolni.
Ha ez a foglaló kifizetése után derül ki, a vevő nehéz helyzetbe kerül, és vele együtt az eladó is, mert az adásvétel elhúzódik vagy meghiúsul. Hitelt nem számolok és nem ajánlok, ez a bank dolga. Ha hitelből vásárolna, a Duna House pénzügyi partnere, a Credipass segít a finanszírozásban és az ügyintézésben.
Meddig igényelhető még az Otthon Start?
A kormány 2026 októberében bejelentette, hogy 2027-ben a Wekerle Plusz nevű program váltja fel az Otthon Startot. A bejelentés szerint az új program a 18 és 41 év közötti vásárlóknak szól, új lakásra 3, használt lakásra 5 százalékos kamattal. Pontos záró dátumot eddig nem tettek közzé, a bejelentés még nem jogszabály, és a már megkötött OSP-szerződések érvényben maradnak. Eladóként ez azt jelenti, hogy a használt házat 3%-os OSP-hitellel vásárló vevők most még keresnek. Ha az ingatlana belefér a határokba, most érdemes felkészíteni az eladásra.
Otthon Start külterületen: mit jelent ez, ha házat ad el?
Eladóként jó hír, hogy a módosítással több vevő keresheti az Ön házát is, mert az OSP-hitellel vásárló vevők köre most már a külterületre is kiterjed. De ezek a vevők csak akkor tudnak vásárolni, ha az ingatlan a bank szemében is megfelel. Használt otthonnál a vevőnek az adásvételtől számított 180 napon belül kell igényelnie a kölcsönt (14. § (1) a) pont), és addig az eladó is vár.
Ezért fontosnak tartom, hogy a papírok és a ház állapota már a hirdetés előtt rendben legyenek, mert így az Otthon Startos vevő nem az értékbecslésnél szembesül a problémával, hanem már az első beszélgetésnél tudja, mire számíthat. Hogy ebben hogyan segítek, azt a Hogyan dolgozom oldalon írtam le. A többi Otthon Startos cikkemet az Otthon Start hitel kategóriában találja.
A külterületi ház eladása nem nehezebb, csak több dolgot kell előre megnézni, és ha ezek rendben vannak, a 3%-os hitel az Ön vevőjének is elérhető.
A számok forrása: 227/2025. (VII. 31.) Korm. rendelet, 2026. március 6-i időállapot, és a 392/2025. (XII. 10.) Korm. rendelet (njt.jog.gov.hu). A piaci kamatok forrása: Bankmonitor, 2026. október 16. A Wekerle Plusz forrása: a kormány bejelentése a Telex 2026. október 19-i cikke szerint. Ellenőrizve: 2026. október 26.